Cómo conseguir dinero para un imprevisto en casa sin recurrir a préstamos con nómina
Un imprevisto doméstico puede exigir dinero antes del próximo cobro, especialmente cuando los ingresos llegan por encargos o campañas. La primera decisión consiste en delimitar la urgencia y averiguar quién debe asumir el gasto. Después se compara el coste de resolverlo con los recursos disponibles y con las obligaciones que seguirán venciendo durante las semanas siguientes.
Cómo decidir si el gasto de casa es urgente
Una persiana que deja entrar luz molesta y una pieza que amenaza con caer requieren respuestas distintas. Conviene identificar si existe un riesgo para las personas o la vivienda y pedir una evaluación profesional cuando corresponda. La urgencia debe responder al daño y al uso de la habitación, sin confundir una mejora estética con una reparación necesaria.
Qué cubren el seguro, la garantía o el contrato de alquiler
Antes de contratar una intervención, interesa revisar póliza, factura y contrato. La cobertura y la responsabilidad dependen de la causa y de las condiciones aplicables. Comunicar la incidencia y pedir confirmación evita asumir que cualquier avería está incluida. Si la vivienda es alquilada, conviene dejar constancia del problema y aclarar cómo se gestionará la reparación.
Cómo buscar una solución temporal y comparar presupuestos
Una medida provisional solo sirve si resulta segura y no agrava la avería. Para una persiana atascada, puede consultarse al profesional si es posible estabilizarla hasta sustituir el mecanismo. Los presupuestos deben detallar piezas, mano de obra, desplazamiento e impuestos. La comparación necesita el mismo alcance y una fecha de intervención confirmada.
Qué opciones hay si no dispones de nómina
La ausencia de nómina no describe por sí sola todos los recursos del hogar. Se pueden revisar ahorros disponibles, ingresos ya confirmados y acuerdos de pago con el proveedor. Cualquier financiación debe valorarse por su coste total y devolución. Los cobros variables obligan a distinguir la expectativa de ingreso de una cantidad que ya está disponible.
Cómo funciona el crédito con joyas de CrediMonte
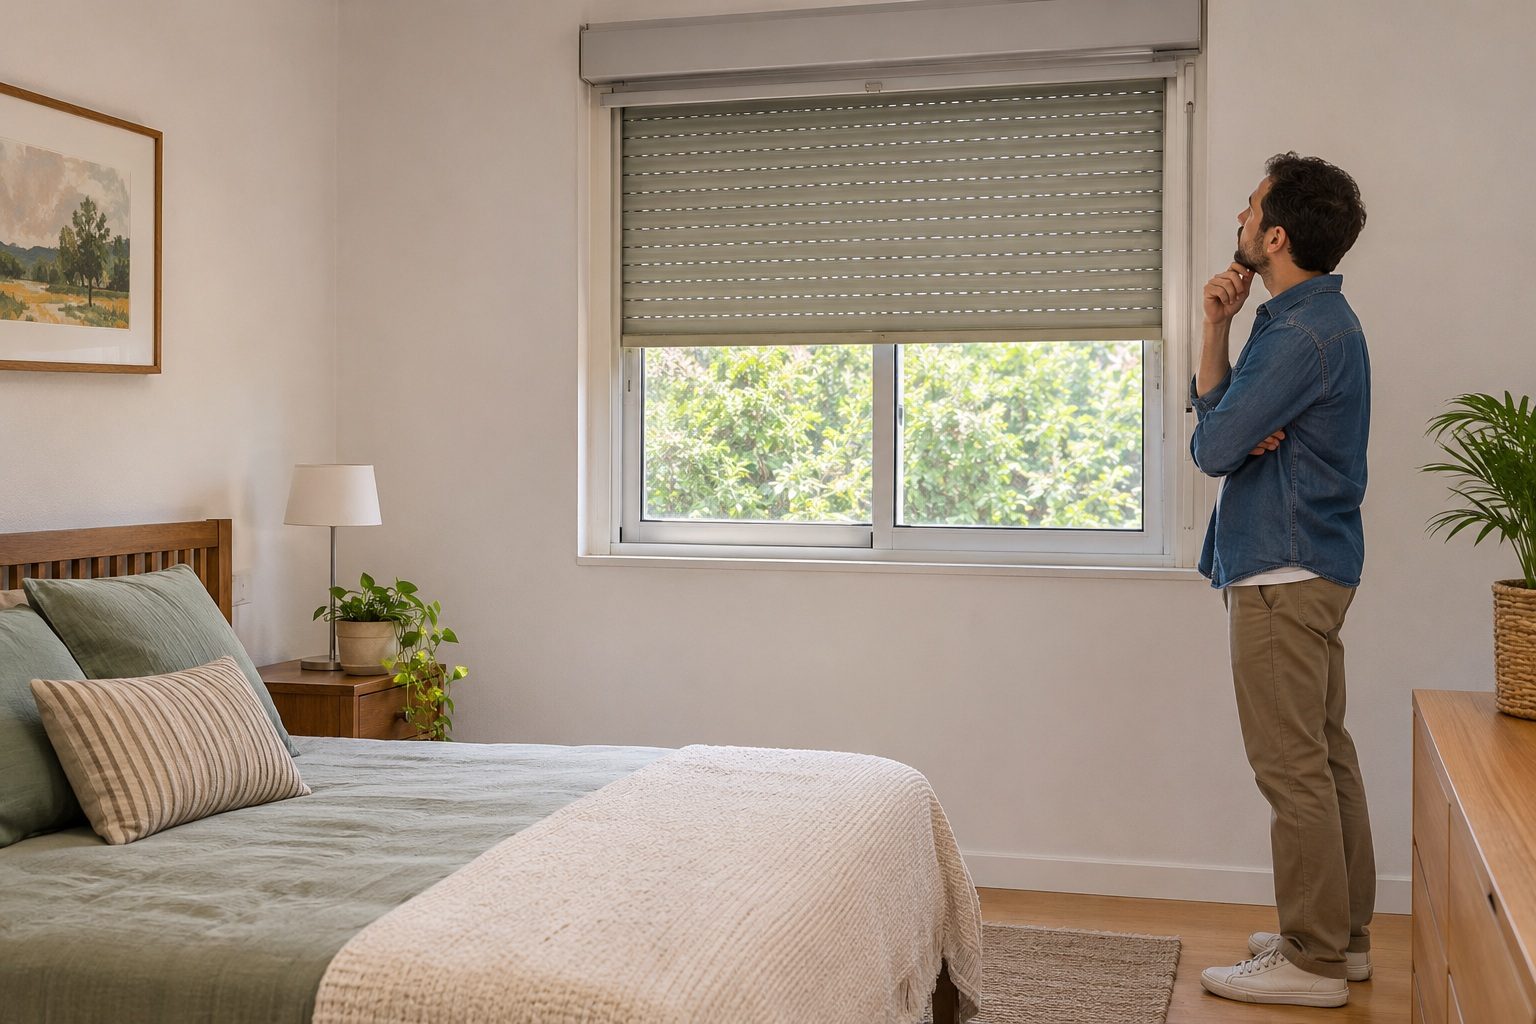
Una persona con ingresos por trabajos puntuales descubre que la persiana del dormitorio tiene el mecanismo roto y necesita una intervención profesional. En este ejemplo hipotético, el presupuesto completo asciende a 360 euros y el hogar dispone de 220 después de reservar sus gastos esenciales. El desfase es de 140 euros, pero antes de cubrirlo necesita confirmar la urgencia y si existe alguna cobertura aplicable. También debe calcular cuándo llegará el próximo ingreso con suficiente certeza. Una reparación doméstica concreta permite acotar la necesidad, sin convertir el importe máximo que pueda obtenerse en el objetivo de la operación.
Antes de aportar una joya, la persona pregunta si una solución temporal segura permite esperar al siguiente cobro y solicita condiciones de pago fraccionado. La información de Credimonte describe otra vía que debe compararse con esas alternativas. Un aplazamiento requiere conocer las fechas, los recargos y las consecuencias de no cumplir. Si el ingreso es irregular, el plan debe apoyarse en una previsión prudente y conservar dinero para necesidades básicas. Si ninguna opción permite devolver lo comprometido, conviene revisar el alcance de la intervención y buscar orientación antes de acumular nuevas obligaciones difíciles de atender.
CrediMonte es el Monte de Piedad de la Fundación Bancaja y ofrece créditos con garantía de joyas. Las piezas se valoran en sus oficinas y quedan custodiadas durante el préstamo. Para recuperarlas, la persona debe cancelar el crédito y abonar los costes asociados según las condiciones contratadas. Antes de aceptar, necesita conocer el capital recibido, el importe de devolución y el vencimiento, además del tratamiento de una posible renovación o impago. El valor sentimental de la joya también cuenta al decidir. La disponibilidad de una garantía no sustituye la comprobación de que la devolución encaja en el presupuesto doméstico.
Cómo revisar el importe total, el vencimiento y la devolución
Una comparación útil comienza por separar el dinero recibido del dinero que debe devolverse. El documento de condiciones debe permitir identificar intereses, comisiones y otros costes aplicables. También interesa saber si el pago se realiza de una vez o mediante cuotas. Tener una cifra total y una fecha concreta evita evaluar la operación únicamente por la rapidez con la que se entrega el dinero.
En el ejemplo de la persiana, no basta con comprobar que se consiguen los 140 euros. Debe reservarse la devolución y sus costes en un calendario que incluya alquiler, suministros y alimentación. Si el ingreso esperado se retrasa, hace falta saber cómo se atenderá el vencimiento. Una renovación eventual no debe darse por segura ni incorporarse como si fuese una extensión gratuita.
Las dudas se resuelven antes de firmar y conviene conservar una copia de la documentación. Las explicaciones verbales sobre plazos o costes deben coincidir con las condiciones escritas. Si hay varias ofertas, compararlas con el mismo importe permite ver qué cambia realmente. La decisión puede incluir rechazar una operación cuando su devolución depende de supuestos demasiado optimistas o de contratar otra financiación después.
Qué ocurre con una joya si el crédito queda sin cancelar
La pieza entregada garantiza el crédito, por lo que dejar vencer la operación sin resolverla tiene consecuencias sobre su recuperación. Antes de contratar, corresponde preguntar por los avisos, los plazos y el procedimiento aplicable, incluida la posible venta en subasta en los supuestos previstos. No conviene asumir que la entidad custodiará la joya indefinidamente ni que bastará cualquier pago parcial para recuperarla.
Si se prevé una dificultad, la persona debe contactar con la entidad con antelación y solicitar información concreta sobre las opciones disponibles. Cualquier renovación necesita conocer su coste y sus requisitos. Las comunicaciones y justificantes deben conservarse. El objetivo es decidir con información verificable, sin atribuir al contrato facilidades que no aparecen en sus condiciones ni esperar al último día para preguntar.
Una joya heredada puede tener un significado que la tasación económica no recoge. Ese valor debe considerarse al comparar alternativas, especialmente si su recuperación depende de ingresos inciertos. Antes de entregarla interesa pensar qué supondría perderla y si existe otra solución viable para la reparación. Una necesidad pequeña de liquidez no convierte cualquier garantía disponible en una elección adecuada para ese hogar.
Cómo ordenar los próximos pagos y reponer un fondo de emergencia
Una vez reparada la persiana, el calendario debe mostrar todos los compromisos pendientes y sus fechas. Con ingresos irregulares puede reservarse primero lo necesario hasta el siguiente cobro confirmado. Los importes extraordinarios permiten reponer el dinero usado en la reparación cuando las necesidades básicas ya están cubiertas. La cantidad de ahorro debe poder sostenerse sin recurrir después a crédito para los gastos cotidianos.
Registrar qué ocurrió, cuánto costó y qué cobertura faltaba ayuda a prepararse para otra incidencia. También conviene guardar la factura de la reparación y sus condiciones de garantía. Una revisión periódica de los elementos de la vivienda permite detectar necesidades próximas, aunque no elimine todos los imprevistos. El fondo de emergencia se ajusta a esa realidad y a las posibilidades del hogar, sin imponer una cifra imposible de mantener.




 CONSEJOSAire acondicionado por conductos en dormitorios: ventajas, inconvenientes y consejos de instalación



 CONSEJOSCómo elegir un deshumidificador para un cultivo de marihuana indoor: capacidad, consumo y drenaje